会社員のときは自動的に入っていた労災保険が、独立すると無くなります。ただし2024年11月から、業務委託を受ける全業種のフリーランスが特別加入できるようになりました。
年間の負担は、いちばん安い区分で月300円ほどです。ただし保険料だけを見ると判断を間違えます。加入は団体を通してしかできず、団体の費用が別にかかるためです。このページでは総額で計算できるようにしています。
まず、対象になるか
| あなたの状況 | 特別加入 |
|---|---|
| 企業から業務委託を受けて仕事をしている | 対象(2024年11月から全業種) |
| 一般消費者からの依頼も受けている | 企業から受けている業務と同種であれば対象 |
| 会社員として雇用されている(副業なし) | 会社の労災が適用されるので不要 |
| 会社員だが副業で業務委託も受けている | 副業部分は会社の労災の対象外。特別加入を検討する価値がある |
年間いくらかかるか計算する
労災保険 特別加入 年間コストと補償額
特定フリーランス事業(保険料率3/1000) ※2026年8月24日時点
保険料と補償額の両方の基準になります。目安は「年収 ÷ 365日」です。高くするほど補償は手厚くなり、保険料も上がります。
★特別加入は団体を通してしか加入できません。団体ごとに入会金・年会費・更新手数料が違います。ここを入れないと総額が出ません。
最初の3日間は待機期間で支給されません。4日目から給付基礎日額の80%が支払われます。
この計算について
- 保険料は「給付基礎日額 × 365(千円未満切捨て)× 3/1000」で計算しています。特定フリーランス事業の保険料率です。
- 休業の補償は、休業(補償)給付60%と休業特別支給金20%を合わせた80%で計算しています。いずれも休業4日目からの支給です。
- 治療費(療養給付)は別途、全額が支給されます。この計算には含めていません。
- 団体の費用は団体ごとに異なります。実際に加入を検討している団体の金額を入れてください。
- 年度の途中で加入した場合、保険料は月割りになります。
保険料だけを見ると、判断を間違えます
特別加入は団体を通してしか加入できません。個人が直接ハローワークや労働基準監督署に申し込むことはできない仕組みです。そのため実際に払う額は「労災保険料+団体の費用」になります。
たとえばフリーランス協会が運営するフリーランス労災保険組合の場合、費用はこうなっています。
| 会員区分 | 入会金 | 加入手数料 | 更新手数料 |
|---|---|---|---|
| フリーランス協会 一般会員(年会費10,000円) | なし | 無料(協会負担) | 年5,000円(2年目以降) |
| 無料会員 | なし | 年7,000円 | 年7,000円 |
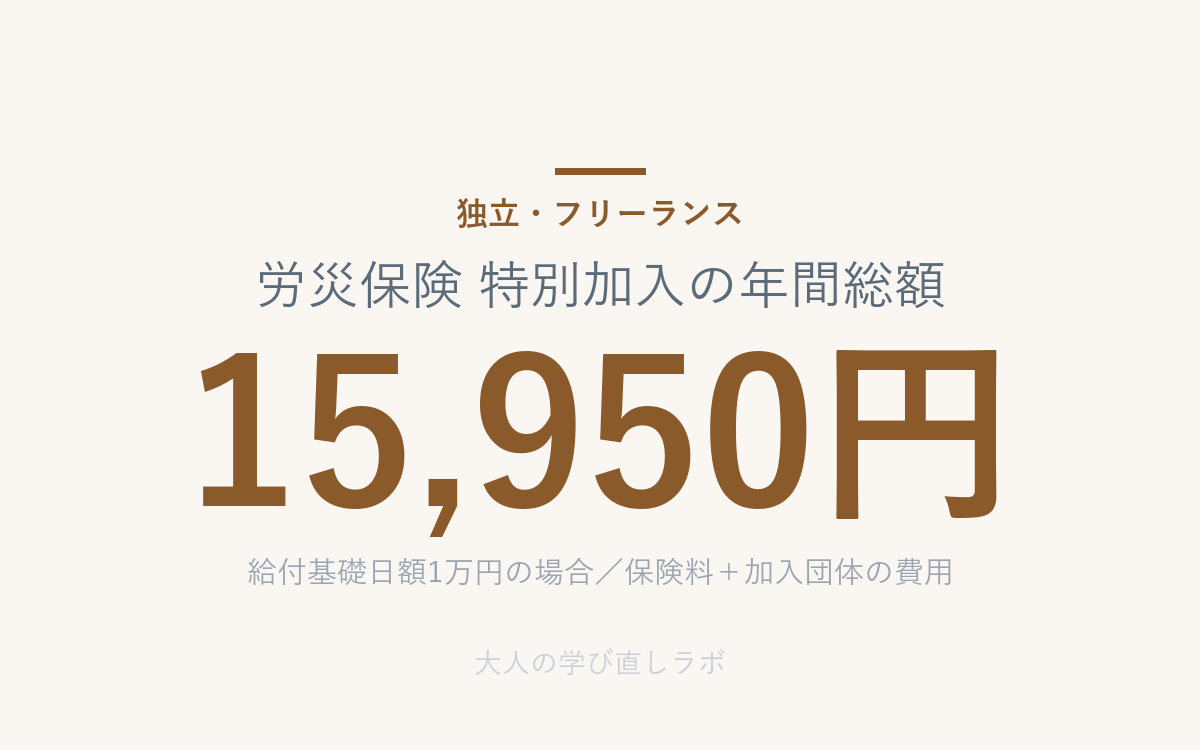
給付基礎日額10,000円を選んだ場合、労災保険料は年10,950円です。ここに団体の更新手数料5,000円が乗るので、実際の年間負担は15,950円になります。保険料だけを比べていると、この差を見落とします。
団体は他にもあります。加入を決める前に、比べるべきは保険料ではなく総額です。
16段階の年間保険料
給付基礎日額は3,500円から25,000円まで16段階あります。保険料はこれで決まり、同時に補償額もこれで決まります。
| 給付基礎日額 | 年間保険料 | 月あたり | 30日休業したときの補償 |
|---|---|---|---|
| 3,500円 | 3,831円 | 319円 | 75,600円 |
| 5,000円 | 5,475円 | 456円 | 108,000円 |
| 7,000円 | 7,665円 | 639円 | 151,200円 |
| 10,000円 | 10,950円 | 913円 | 216,000円 |
| 14,000円 | 15,330円 | 1,278円 | 302,400円 |
| 20,000円 | 21,900円 | 1,825円 | 432,000円 |
| 25,000円 | 27,375円 | 2,281円 | 540,000円 |
日額の目安は年収を365で割った額です。年収365万円なら日額10,000円が近くなります。
1回の休業で、何年分が戻るか
年間のコストと、実際に休業したときの補償額を並べると、この保険の性格がはっきりします。
| 給付基礎日額 | 年間総額(団体費用5,000円込み) | 30日休業の補償 | コストの何年分か |
|---|---|---|---|
| 3,500円 | 8,831円 | 75,600円 | 8.6年分 |
| 10,000円 | 15,950円 | 216,000円 | 13.5年分 |
| 25,000円 | 32,375円 | 540,000円 | 16.7年分 |
しかも治療費はこれとは別に全額が支給されます。日額を高く設定するほど、1回あたりの回収率は上がります。
ここでつまずきます
最初の3日間は支給されません
休業の補償は4日目からです。最初の3日間は待機期間で、支給はありません。3日で復帰できるケガでは1円も出ない計算になります。
個人では加入できません。団体を通す必要があります
特別加入は特別加入団体を経由してのみ手続きできます。団体の費用が必ず発生するので、「月300円で入れる」という保険料だけの表現は実態と違います。
通勤中と業務中が対象です。私生活のケガは対象外です
労災保険は仕事中と通勤中の負傷・疾病を補償する制度です。私生活でのケガや病気は対象になりません。そこは健康保険や所得補償保険の領域です。
年度の途中で入ると保険料は月割りです
加入した月から年度末までの月数で計算されます。年間保険料をまるごと払うわけではありません。
よくある質問
Q. 会社員の副業でも入れますか。
A. 副業として業務委託を受けている部分は、勤務先の労災保険の対象外です。その部分について特別加入を検討できます。
Q. 給付基礎日額は後から変えられますか。
A. 年度の切り替え時などに変更できます。所属する団体に確認してください。
Q. 保険料は経費になりますか。
A. 労災保険の特別加入の保険料は、確定申告で社会保険料控除の対象になります。団体の会費は諸会費として経費計上するのが一般的です。
Q. 健康保険とは別に必要ですか。
A. 補償する場面が違います。健康保険は私生活を含む病気やケガ、労災保険は仕事中と通勤中です。健康保険には休業中の所得補償にあたる傷病手当金が、国民健康保険の場合は原則ありません。独立後にどの健康保険を選ぶかで年間の負担は大きく変わります。国保・文芸美術国保・任意継続の比較はこちらで計算できます。
関連するページ
- 教育訓練給付金は実際いくら戻るか
一般・特定一般・専門実践の3区分。同じ金額の講座でも、区分によって戻る額が4倍変わります。 - フリーランスの健康保険は年間いくら変わるか
国保・文芸美術国保・任意継続の3つを比較。所得と退職時の給料で最安が入れ替わり、年間70万円以上の差が出ることもあります。 - 会社を辞めると社会保険はいくら変わるか
労災は会社員のとき全額を会社が払っていました。独立後の負担全体の中で位置づけを確認できます。 - 国民年金の免除と猶予で年金はいくら減るか
独立すると国民年金も自分で払います。払えないときの免除・猶予と、追納の損得を計算できます。 - 副業の20万円ルールで税金はいくら増えるか
会社を辞める前に副業から始める場合は、所得税と住民税の扱いが変わります。 - フリーランスの報酬はいつ入るか|60日ルールと、前払い手数料を年率で見る
相談先
| 制度全般 | お住まいの地域を管轄する労働基準監督署 |
|---|---|
| 加入手続き | 特別加入団体(フリーランス労災保険組合、全国労保連フリーランス など) |
| 給付の請求 | 労働基準監督署。自分で申請すれば手数料はかかりません |
このページの保険料率・給付基礎日額・給付内容は2026年8月24日時点で公表されているものです。団体の費用は各団体の公式サイトでご確認ください。制度は改正されます。

コメント