会社を辞めると、社会保険の負担が変わります。よく「保険料が2倍になる」と言われますが、正確ではありません。変わるものと、消えるものと、増えるものがあります。
月収40万円の会社員なら、給与から年およそ73万円が引かれています。それとは別に、会社が年およそ72万円を払っています。給与明細には出ないので、ほとんどの人が知りません。
このページでは、会社員のときの負担と独立後の負担を並べて計算できるようにしています。料率は協会けんぽ・日本年金機構・厚生労働省の公式値で確認しています(2026年9月確認)。
会社員のとき、誰がいくら払っているか
| 保険 | 本人 | 会社 |
|---|---|---|
| 健康保険(協会けんぽ東京) | 4.925% | 4.925% |
| 介護保険(40〜64歳) | 0.81% | 0.81% |
| 厚生年金 | 9.15% | 9.15% |
| 雇用保険(一般の事業) | 0.5% | 0.85% |
| 労災保険 | 0% | 全額 |
| 子ども・子育て支援金 | 0% | 0.23% |
健康保険と厚生年金は労使折半です。給与明細に載っているのは半分だけで、同じ額を会社が払っています。労災保険は全額が会社負担で、本人の負担はゼロです。
独立すると、この構造が変わります
| 会社員 | 独立後 | |
|---|---|---|
| 医療 | 健康保険(労使折半) | 国民健康保険など全額自己負担 |
| 年金 | 厚生年金(労使折半・報酬比例) | 国民年金月17,920円の定額 |
| 失業 | 雇用保険 | 加入できません |
| 仕事中のけが | 労災保険(会社が全額) | 任意の特別加入。自己負担 |
年金は定額になるので、報酬が高かった人ほど保険料は下がります。ただし将来受け取る額も下がります。逆に医療は全額自己負担になり、失業と労災の備えは自分で用意することになります。
会社が払っていた額を計算する
額面月収を入れると、会社員のときの本人負担と、会社が払っていた額、独立後にかかる額が出ます。
会社を辞めると社会保険はどう変わるか
令和8年度の料率で計算します
賞与は含みません。実際の保険料は標準報酬月額の等級で決まるため、金額は目安です。
- 健康保険・介護保険は協会けんぽ東京都の令和8年度料率(9.85%/1.62%)、厚生年金は18.3%、雇用保険は一般の事業の労働者負担5/1,000で計算しています。
- 実際の保険料は標準報酬月額の等級で決まります。等級には上限があるため、月収が高いほどここでの計算より実際は少なくなります。
- 健康保険料率は都道府県ごとに違います。東京都以外の方は協会けんぽの料額表でご確認ください。
- 国民健康保険料は自治体ごとに料率が違い、前年の所得で決まるため、この計算には含めていません。
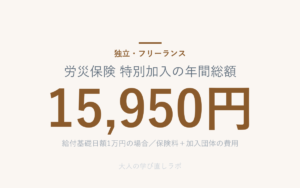
- 労災の特別加入は給付基礎日額によって金額が変わります。ここでは日額1万円の場合(保険料と加入団体の費用の合計)で計算しています。
- 数字は2026年9月時点の公式値です。料率は毎年度改定されます。
知らずに損をする4つ
「保険料が2倍になる」は正確ではありません
健康保険は労使折半なので、全額自己負担になれば確かに増えます。しかし年金は報酬比例の厚生年金から、月17,920円の定額に変わります。報酬が高かった人ほど年金の保険料は下がります。上がるものと下がるものがあります。
受け取る年金も下がります
厚生年金は報酬比例で将来の年金額に反映されますが、国民年金は定額です。保険料が下がる分、老後に受け取る額も下がります。目先の負担だけで比べると判断を誤ります。
雇用保険には入れません
独立すると失業給付の対象外になります。仕事が途切れたときの備えは自分で用意することになります。辞める前に失業給付を受けられるかどうかは、辞め方で変わります。
労災は会社が全額払っていました
会社員の労災保険料は全額が会社負担で、給与から引かれていません。独立すると、仕事中のけがに備えるには特別加入して自分で払うことになります。加入しない選択もできますが、その場合は補償がありません。
次に決めること
このページで出るのは年金と労災までです。金額として一番大きいのは健康保険で、これは別に比べる必要があります。
| 決めること | 選択肢 | 期限 |
|---|---|---|
| 健康保険をどれにするか | 国民健康保険/文芸美術国保/任意継続 | 退職から20日以内(任意継続) |
| 年金の保険料が払えるか | 納付/免除/納付猶予 | 納付期限から2年1か月前まで |
| 労災に入るか | 特別加入/加入しない | 期限なし。いつでも |
任意継続の20日だけは、過ぎると選択肢そのものが消えます。退職前に比べておく必要があります。
よくある質問
独立すると社会保険の負担は増えますか減りますか
医療は増え、年金は下がることが多いです。健康保険は労使折半から全額自己負担になり、年金は報酬比例の厚生年金から月17,920円の定額に変わります。どちらが大きいかは収入によります。健康保険の金額は別のページで計算できます。
会社が払っていた分は、辞めたら自分が払うのですか
そのまま引き継ぐわけではありません。健康保険は国民健康保険などに変わり、計算方法自体が変わります。年金は定額の国民年金になります。会社負担分がそのまま上乗せされるのではなく、制度が入れ替わります。
厚生年金に入り続ける方法はありますか
法人を設立して自分に役員報酬を払えば、厚生年金の被保険者になれます。ただし労使折半といっても両方を自分の会社が払うことになります。判断は税理士や社会保険労務士にご相談ください。
扶養に入っていた家族はどうなりますか
健康保険の被扶養者という仕組みは国民健康保険にはありません。国民健康保険では世帯の人数に応じて均等割がかかります。任意継続なら被扶養者の仕組みが続きます。
確認先
| 健康保険・厚生年金の料額表 | 全国健康保険協会(協会けんぽ)/日本年金機構 |
| 国民健康保険の料率 | お住まいの市区町村の国民健康保険担当窓口 |
| 国民年金の手続き | 市区町村の国民年金担当窓口/年金事務所 |
| 労災の特別加入 | 特別加入団体/労働基準監督署 |
このページは制度の仕組みを整理したものです。実際の保険料は標準報酬月額の等級や自治体の料率で決まります。当サイトは社会保険労務士事務所ではなく、個別の相談には応じられません。料率は2026年9月時点で協会けんぽ・日本年金機構・厚生労働省の公表値を確認して作成しています。毎年度改定されます。
あわせて読みたい
- フリーランスの健康保険は年間いくら変わるか|国保・文芸美術国保・任意継続を比較
このページで「別に計算が必要」とした部分です。3つを同時に比べられます。 - 国民年金の免除と猶予で年金はいくら減るか|追納する価値がある区分
- フリーランスの労災保険は年間いくらか|保険料と団体費用の総額で比較
- 青色申告で税金はいくら減るか|65万円控除の条件と、開業届の期限
- フリーランスの報酬はいつ入るか|60日ルールと、前払い手数料を年率で見る
独立後は入金までの間も保険料がかかります。その期間そのものを扱った記事です。 - 開業のとき住所をどうするか|登記・納税地・特商法表示で違う条件と、年間費用
- バーチャルオフィスおすすめ比較|登記できるプランの初年度総額で選ぶ

コメント