 独立したあとに必要になる保険・福利厚生・社会保険を、年間いくらかかるかで整理します。制度は複雑ですが、判断に必要なのは結局のところ金額です。
サービスを比べる
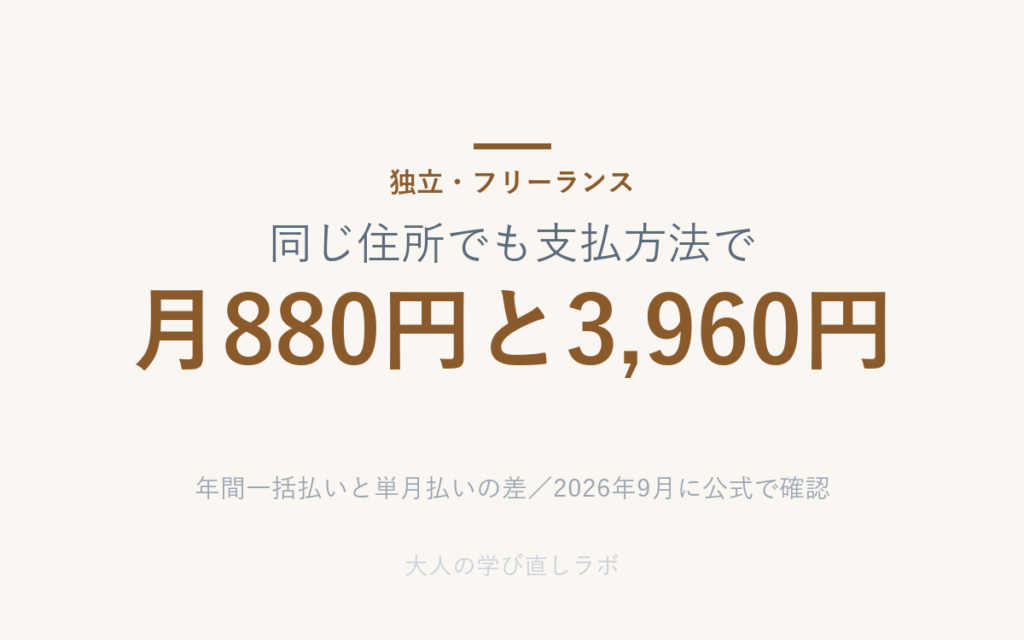
表示されている月額ではなく、法人登記ができるプランの初年度総額で並べています。入会金・保証料まで含めた、実際に払う額です。
独立する前に確認する3つ
① 健康保険は3つから選ぶ
国民健康保険・文芸美術国民健康保険・任意継続の3択です。所得と退職時の給料によって、どれが最も安いかが入れ替わります。条件によっては年間70万円以上の差が出ます(所得1,520万円・40〜64歳の場合で713,600円)。
② 労災は「特別加入」で入れる
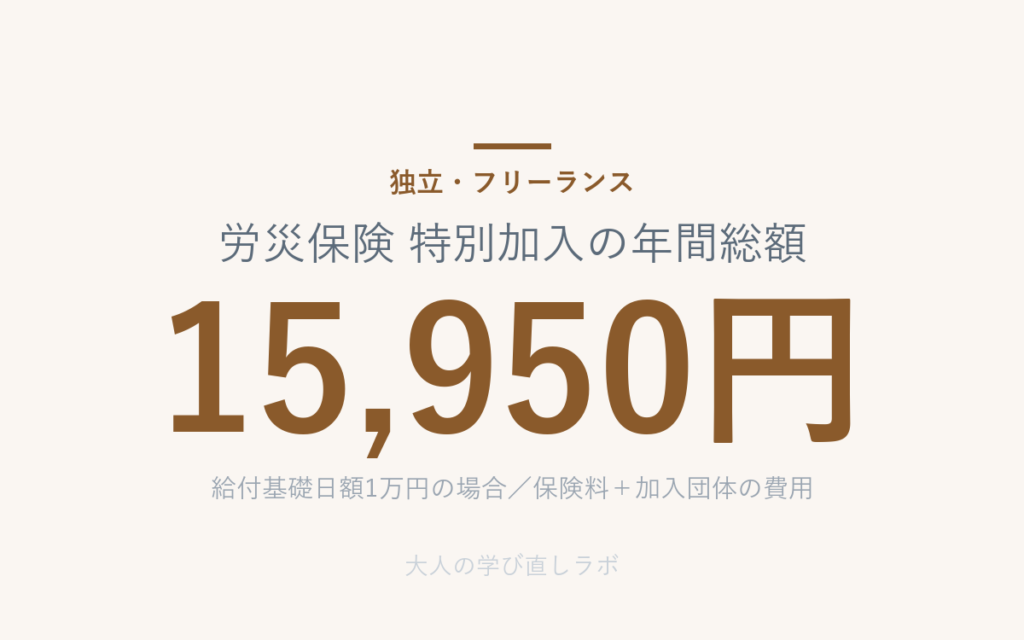
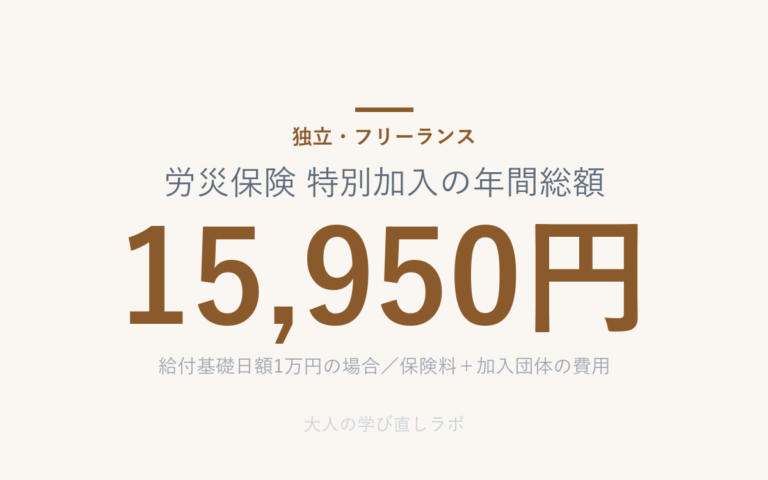
フリーランスも特定フリーランス事業として労災保険に特別加入できます。給付基礎日額1万円の場合、保険料と加入団体の費用を合わせて年間15,950円です。休業したときの補償額も日額で決まります。
③ 会社が半分払っていた分が全額自分持ちになる
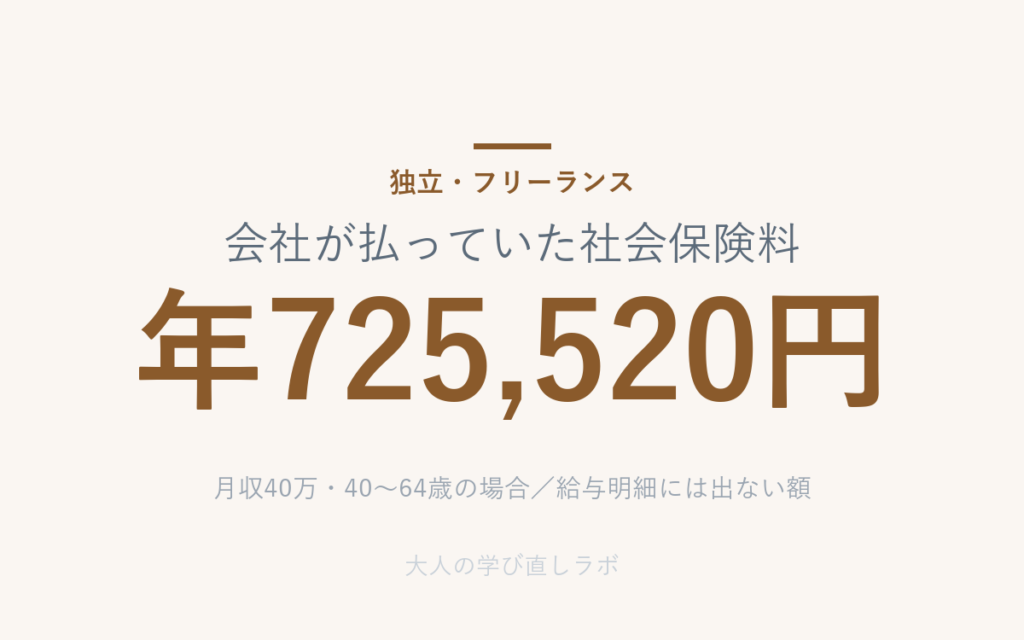
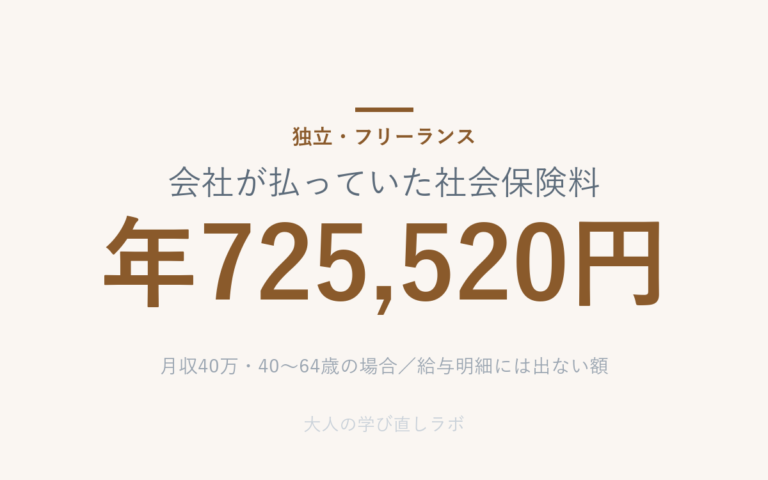
健康保険も年金も、会社員のときは会社が半分を負担していました。独立するとその分が上乗せされます。住民税は前年の所得にかかるため、辞めた翌年に会社員時代の金額で請求が来ます。
独立・フリーランスに関する記事一覧
よくある質問
任意継続はいつまでに申請しますか?
退職日の翌日から20日以内です。この期限を過ぎると、任意継続という選択肢そのものが消えます。退職前に国民健康保険と比べておく必要があります。
健康保険はどれが一番安いですか?
条件によって入れ替わるため、一律の答えはありません。所得・年齢・退職時の給料によって変わります。3つを同時に計算して比べられるツールを用意しています。
労災に入らないとどうなりますか?
労災保険の給付を受けられません。国民健康保険で治療は受けられますが、窓口負担は3割で、休んでいる間の収入を補う給付もありません。特別加入していれば、休業4日目から給付基礎日額の80%が支払われます。
ほかの段階も見る
副業・学び直し・独立の3つと、そのすべてにかかわるお金と制度。順番に進む人もいれば、いきなり独立する人もいます。
1副業を始める
会社を辞めずに、収入をもう1本増やす段階。手数料と入金までの日数で比べます。
2スキルを学び直す
受講料ではなく、給付金を引いたあとの実質負担額で比べます。
4お金と制度
給付金・社会保険・税金。どの段階でも必要になる、このサイトの背骨です。
このページは、どの人にも共通する制度と考え方をまとめたものです。金額や条件は、加入している保険・所得・勤務先によって変わります。実際の手続きと金額は、ハローワーク・協会けんぽ・お住まいの市区町村の窓口でご確認ください。制度の内容は2026年8月時点で厚生労働省・国税庁の公式ページを確認して作成しています。当サイトは社会保険労務士事務所・税理士事務所ではありません。