副業の所得が年20万円を超えると、所得税の確定申告が必要になります。ここでいう所得は収入から必要経費を引いた金額です。つまり経費をきちんと計上できるかどうかで、申告が要るかどうかも、納める税金も変わります。
ただし生活と共用しているものをどこまで経費にできるかには、はっきりしたルールがあります。よくある「50%を超えないと按分できない」という説明は、正確ではありません。
このページでは、経費になるものの基準と、家賃や通信費を按分したときの金額を計算できるようにしています。根拠は国税庁の資料と所得税法施行令・通達で確認しています(2026年9月確認)。
経費になるのは「収入を得るために直接かかった費用」
国税庁は必要経費をこう定義しています。
| 総収入金額に対応する売上原価その他その総収入金額を得るために直接要した費用の額 |
| その年に生じた販売費、一般管理費その他業務上の費用の額 |
副業で言えば、その仕事のために買った道具・参考書・有料ツール・打ち合わせの交通費などです。その副業をしていなければ発生しなかった支出かが判断の軸になります。
生活と共用しているものは「家事按分」する
家賃・通信費・電気代のように、生活にも副業にも使っているものを家事関連費といいます。全額は経費になりませんが、業務に使った部分は経費にできます。
基準は所得税法施行令96条に2つ書かれています。
| 誰が使えるか | 基準 | |
|---|---|---|
| 一号 | 全員 (雑所得の副業も対象) | 経費の主たる部分が業務上必要で、その必要な部分を明らかに区分できる場合 |
| 二号 | 青色申告者のみ (雑所得は対象外) | 取引の記録等に基づいて、業務上直接必要だったことが明らかにされる部分 |
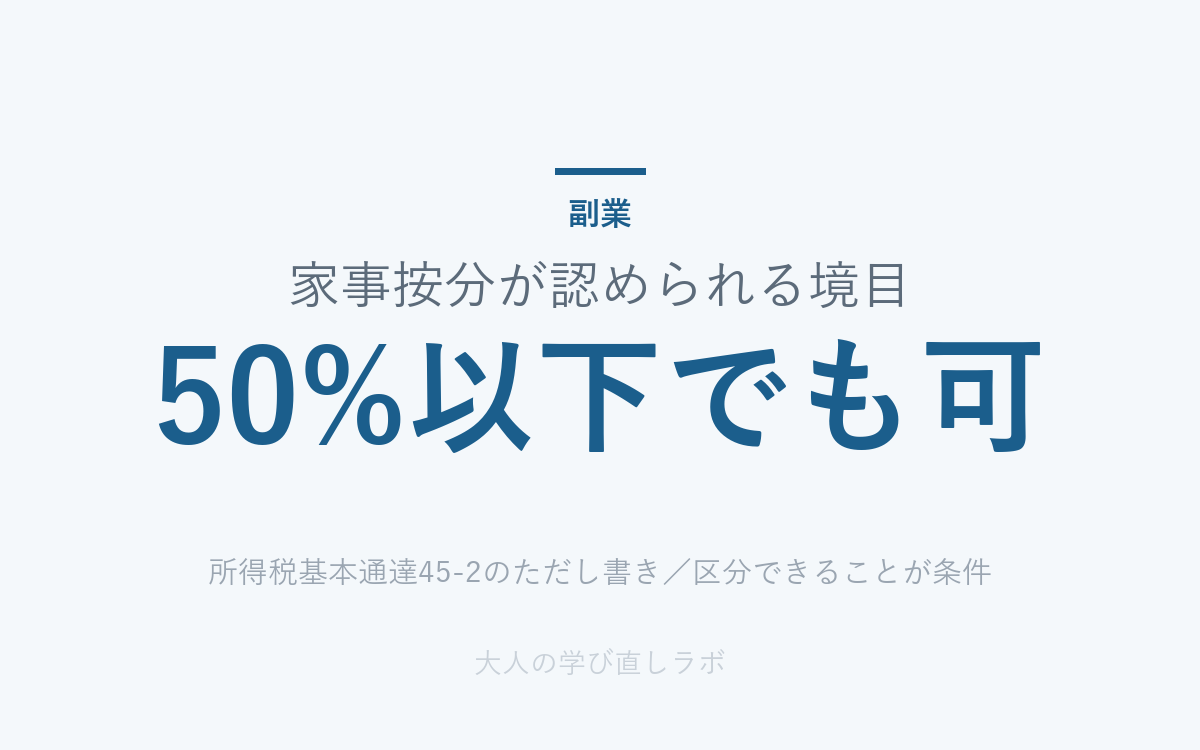
「50%を超えないと按分できない」は誤りです
一号の「主たる部分」について、国税庁の通達(所得税基本通達45-2)はこう定めています。
| 業務の遂行上必要な部分が50%を超えるかどうかにより判定する。 ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。 |
ここが誤解されがちな点です。50%以下でも、区分できれば経費にできます。「副業に使っているのは家の2割だから按分できない」というのは正しくありません。2割を説明できるなら、2割を経費にできます。
何をもって区分するかは、通達45-1が「業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等を総合勘案して判定する」としています。面積・使用時間・使用日数など、説明できる根拠を残しておくことが前提です。
経費と所得を計算する
按分の割合を入れると、年間の経費と、経費を引いたあとの所得が出ます。20万円ルールの判定もあわせて表示します。
副業の経費はいくらになるか
家事按分と、20万円ルールの判定
道具・参考書・有料ツール・交通費など、副業だけに使ったものの合計です。
経費を引く前の金額です。
- 按分の割合に決まった正解はありません。面積・使用時間・使用日数など、自分で説明できる根拠で決めます。記録を残してください。
- 副業がアルバイト(給与)の場合、経費は引けません。20万円の判定も収入で行います。
- 10万円以上の道具は、その年に全額を経費にできない場合があります(下の章を参照)。
- 住民税の申告は金額にかかわらず必要です。20万円ルールは所得税だけの制度です。
- 判断に迷うものは税務署または税理士にご確認ください。ここでの計算は目安です。
10万円を超える道具は、その年に全額落とせません
パソコンやカメラのように長く使うものは、金額によって扱いが変わります。
| 取得価額 | 扱い | 誰が使えるか |
|---|---|---|
| 10万円未満 または使用可能期間が1年未満 | その年に全額を必要経費 | 全員 |
| 10万円以上20万円未満 | 一括償却資産。3年間で3分の1ずつ | 全員 |
| 20万円以上 | 耐用年数に応じて減価償却 | 全員 |
| 10万円以上40万円未満 | 少額減価償却資産の特例。年300万円までその年に全額 | 青色申告者のみ |
雑所得の副業では、青色申告の特例は使えません。10万円以上のものを買ったら、一括償却か減価償却になります。10万円を少し超えるかどうかで、その年の経費が大きく変わります。
★少額減価償却資産の特例は、令和8年度税制改正で対象が30万円未満から40万円未満に引き上げられ、適用期限も3年延長されました(財務省「令和8年度税制改正の大綱」、令和8年4月1日以後の取得分)。ただし国税庁のタックスアンサーは令和7年4月1日現在の記載のままで、30万円未満・令和8年3月31日までと書かれているページが残っています。金額の基準を使うときは、必ず税務署か最新の改正資料でご確認ください。
知らずに損をする4つ
50%を超えないと按分できない、は誤りです
いちばん多い誤解です。通達に「50%以下であっても、その必要である部分を明らかに区分することができる場合には、必要経費に算入して差し支えない」と明記されています。副業に使う割合が2割でも3割でも、説明できるなら経費にできます。
青色申告の基準は、雑所得では使えません
施行令96条の二号(青色申告者向けの緩い基準)は、対象が不動産所得・事業所得・山林所得です。雑所得は入っていません。副業が雑所得の人は一号だけが使えます。
記録がないと、按分は認められません
一号も二号も「明らかに区分できる」ことが前提です。何となく3割、では通りません。作業に使っている部屋の面積、月の作業時間、回線の使用状況など、割合の根拠になるものを残してください。
経費を増やしても、住民税の申告は消えません
経費を積んで所得を20万円以下にすれば、所得税の確定申告は不要になります。ただし住民税に20万円ルールはありません。市区町村への申告は必要です。
よくある質問
家賃は何割まで経費にできますか
決まった割合はありません。作業に使っている部屋の面積が全体の何割か、といった説明できる根拠で決めます。国税庁の通達も「業務の内容、経費の内容、家族の構成、資産の利用状況等を総合勘案して判定する」としていて、一律の数字は示されていません。
レシートは全部取っておく必要がありますか
経費にするなら必要です。家事関連費は「取引の記録などに基づいて」区分できることが条件とされています。按分の根拠になる記録(面積のメモ、作業時間の記録など)もあわせて残してください。
副業がアルバイトでも経費は引けますか
引けません。給与をもらう副業は給与所得なので、必要経費という考え方ではなく給与所得控除で処理されます。20万円の判定も、年末調整されなかった給与の収入金額で行います。
赤字になったら本業の給与と相殺できますか
雑所得の赤字は給与所得と相殺できません。事業所得として認められる場合は相殺できますが、帳簿書類の保存など条件があります。どちらに当たるかは税務署にご確認ください。
確認先
| 経費になるかの判断・按分の割合 | お住まいの地域を管轄する税務署/税理士 |
| 制度の条文 | 国税庁タックスアンサー/所得税法施行令/所得税基本通達 |
| 住民税の申告 | お住まいの市区町村の税務課 |
このページは制度の仕組みを整理したものです。個別の判断は税務署または税理士にご確認ください。当サイトは税理士事務所ではなく、税務相談には応じられません。金額と条件は2026年9月時点で国税庁・財務省の公式資料および所得税法施行令・所得税基本通達を確認して作成しています。
あわせて読みたい
- 青色申告で税金はいくら減るか|65万円控除の条件と、開業届の期限
このページで何度も出てくる「青色申告者のみ」の中身です。65万円控除の要件と、届出の期限をまとめています。 - 副業の20万円ルールで税金はいくら増えるか|所得税と住民税を分けて計算
- 国民年金の免除と猶予で年金はいくら減るか|追納する価値がある区分
- フリーランスの健康保険は年間いくら変わるか|国保・文芸美術国保・任意継続を比較
- 学校に通い直す間の生活費はいくらか|教育訓練支援給付金の条件と総額
- 開業のとき住所をどうするか|登記・納税地・特商法表示で違う条件と、年間費用
住所を借りる費用も経費です。自宅を使う場合の家事按分と比べる部分です。 - スクール代は税金でいくら戻るか|特定支出控除の壁と、給付との関係
会社員の場合は経費ではなく特定支出控除になります。その壁を計算する記事です。 - 副業は事業所得か雑所得か|通達の判定基準と、区分で変わる税額
雑所得でも経費は引けます。引けなくなるのは控除と損益通算です。

コメント