副業や独立で収入が事業所得になると、青色申告特別控除が使えます。最大65万円を所得から引けるので、税率20%の人なら年およそ19万7千円の税金が減ります。
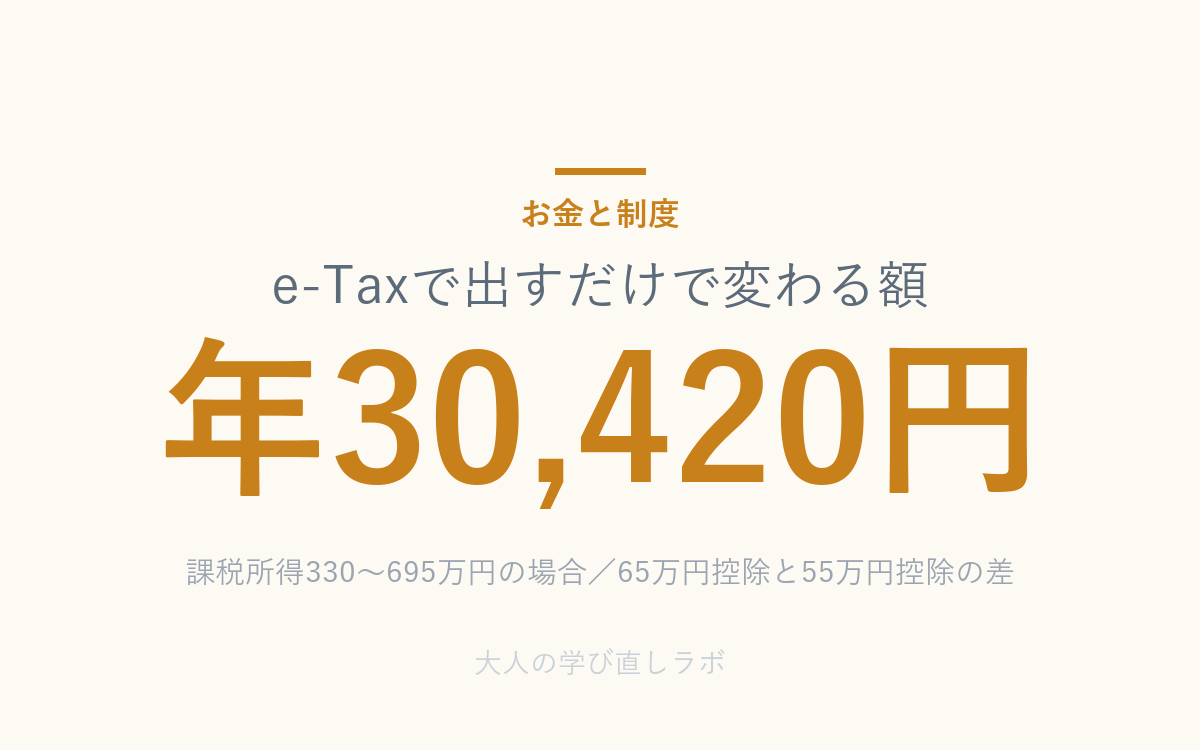
ただし65万円と55万円の差は、帳簿の付け方ではなく提出方法だけです。知らずに紙で出すと、それだけで年3万円ほど損をします。
このページでは、控除でいくら税金が減るかを計算できるようにしています。届出の期限もあわせて整理しました。金額と条件は国税庁の資料と所得税法の条文で確認しています(2026年9月確認)。
青色申告ができるのは3つの所得だけです
国税庁は「青色申告をすることができる方は、不動産所得、事業所得、山林所得のある方です」としています。
雑所得は入っていません。副業の収入が雑所得のままなら、青色申告特別控除は使えません。使うには、その副業が事業所得と認められる必要があります。
65万円・55万円・10万円の違い
| 控除額 | 帳簿 | 提出方法 |
|---|---|---|
| 65万円 | 正規の簿記(複式簿記) 貸借対照表と損益計算書を添付 | e-Taxで提出、または電子帳簿保存 |
| 55万円 | 同上 | 紙で提出 |
| 10万円 | 簡易な記帳でよい | 問わない |
65万円と55万円で、帳簿の手間はまったく同じです。違いは、仕訳帳と総勘定元帳を電子帳簿保存しているか、確定申告書などを期限までにe-Taxで出すか、それだけです。
いずれも期限内の提出が条件です。期限を過ぎると、複式簿記でつけていても10万円しか引けません。
いくら税金が減るか
控除額に自分の税率を掛けた分だけ、税金が減ります。所得税は本業と合わせた課税所得で税率が決まり、住民税は一律10%です。
青色申告特別控除で税金はいくら減るか
所得税と住民税を分けて計算します
収入から必要経費を引いた金額です。
会社員なら、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額に、この事業所得を足した額で見ます。年収ではありません。
- 所得税は「その税率がそのまま控除額にもかかる」として計算しています。控除によって税率の段が下がる場合は、実際はこれより小さくなります。
- 復興特別所得税(基準所得税額の2.1%)を含めています。
- 住民税は所得割の標準税率10%で計算しています。
- 青色申告特別控除は所得を超えて引くことはできません。赤字を作る使い方はできません。
- 国民健康保険料は所得に応じて決まるため、控除によって保険料も下がることがあります。この計算には含めていません。
- 数字は国税庁の公式ページで2026年9月に確認したものです。手続きの前に最新の情報をご確認ください。
★開業届の期限は「1か月以内」ではなくなりました
ここは多くの解説が古いままです。現行の所得税法229条は、こう定めています。
| …届出書を、その事実があつた日の属する年分の所得税に係る確定申告期限までに、税務署長に提出しなければならない。 |
国税庁の手続案内も「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください」と書いています。
「開業から1か月以内」は改正前の期限です。いまも多くの解説サイトに残っていますが、現行の条文は上のとおりです。2025年以前に開業した方は当時の期限が適用されるため、詳しくは税務署にご確認ください。
期限を1日でも過ぎると、控除が55万円減ります
開業届と違い、青色申告承認申請書の期限は厳格です。
| 届出 | 期限 |
|---|---|
| 個人事業の開業・廃業等届出書 | その年分の確定申告期限まで |
| 所得税の青色申告承認申請書 | 原則、承認を受けようとする年の3月15日まで 新規開業なら業務開始から2か月以内 |
青色申告承認申請書を出し忘れると、その年は白色申告になります。65万円の控除がまるごと使えません。税率20%の人なら年およそ19万7千円の差です。
知らずに損をする4つ
e-Taxで出すだけで、年3万円ちがいます
65万円と55万円の差は10万円。税率20%の人なら、所得税と住民税を合わせて年およそ30,420円の差です。帳簿の手間は同じで、提出方法だけの違いです。
雑所得のままでは、そもそも使えません
青色申告ができるのは不動産所得・事業所得・山林所得だけです。副業が雑所得の扱いなら、開業届を出しても青色申告特別控除は使えません。事業所得として認められるかは、帳簿書類の保存など実態で判断されます。
期限を過ぎて出すと、10万円しか引けません
65万円・55万円の控除は「確定申告期限までに提出」が条件です。複式簿記でつけていても、1日でも遅れると10万円になります。
控除で赤字にはできません
青色申告特別控除は所得の金額が上限です。事業所得が30万円なら、引けるのは30万円までです。65万円を引いて35万円の赤字にする、という使い方はできません。
よくある質問
副業でも開業届を出していいですか
事業所得を生ずべき事業を開始したなら対象です。ただし開業届を出したから自動的に事業所得になるわけではありません。継続性や規模など実態で判断されます。判断に迷う場合は税務署にご確認ください。
会社員が開業届を出すと、会社に分かりますか
開業届の提出そのものが会社に通知されることはありません。会社が気づくきっかけになりやすいのは住民税の徴収方法です。ただし就業規則で副業が禁止されている場合は別の問題です。
複式簿記は自分でつけられますか
会計ソフトを使えば、入力すると自動で貸借対照表と損益計算書まで作られます。手書きで複式簿記をつける必要はありません。65万円と55万円の差は提出方法だけなので、e-Taxまで一気に行うのが有利です。
青色申告のほかにメリットはありますか
赤字を3年間繰り越せる、家族への給与を経費にできる(青色事業専従者給与)、30万円未満の資産を一括で経費にできる特例が使える、といった扱いがあります。いずれも事業所得であることが前提です。
確認先
| 届出の期限・書き方 | お住まいの地域を管轄する税務署 |
| 事業所得か雑所得かの判断 | 税務署/税理士 |
| e-Taxの利用手続き | 国税庁 e-Taxホームページ |
このページは制度の仕組みを整理したものです。個別の判断は税務署または税理士にご確認ください。当サイトは税理士事務所ではなく、税務相談には応じられません。金額と条件は2026年9月時点で国税庁の公式ページおよび所得税法の条文を確認して作成しています。
あわせて読みたい
- 副業の経費はどこまで認められるか|家事按分の計算と10万円のライン
- 副業の20万円ルールで税金はいくら増えるか|所得税と住民税を分けて計算
- 国民年金の免除と猶予で年金はいくら減るか|追納する価値がある区分
- フリーランスの健康保険は年間いくら変わるか|国保・文芸美術国保・任意継続を比較
- フリーランスの報酬はいつ入るか|60日ルールと、前払い手数料を年率で見る
前払いサービスの手数料は経費になります。その手数料が妥当かを年率で見る記事です。 - 開業のとき住所をどうするか|登記・納税地・特商法表示で違う条件と、年間費用
開業届の納税地をどこにするかは、この記事で条文から整理しています。 - スクール代は税金でいくら戻るか|特定支出控除の壁と、給付との関係
- 副業は事業所得か雑所得か|通達の判定基準と、区分で変わる税額
青色申告特別控除は事業所得でしか使えません。その分かれ目を通達から整理しています。

コメント